Hay que tener presente que las nuevas pequeñas empresas que se constituyan después del 29 de diciembre de 2010 pagarán su impuesto de renta en forma progresiva durante sus primeros 5 o 10 años, lo que tiene un efecto en el cálculo de las utilidades contables gravadas y no gravadas.
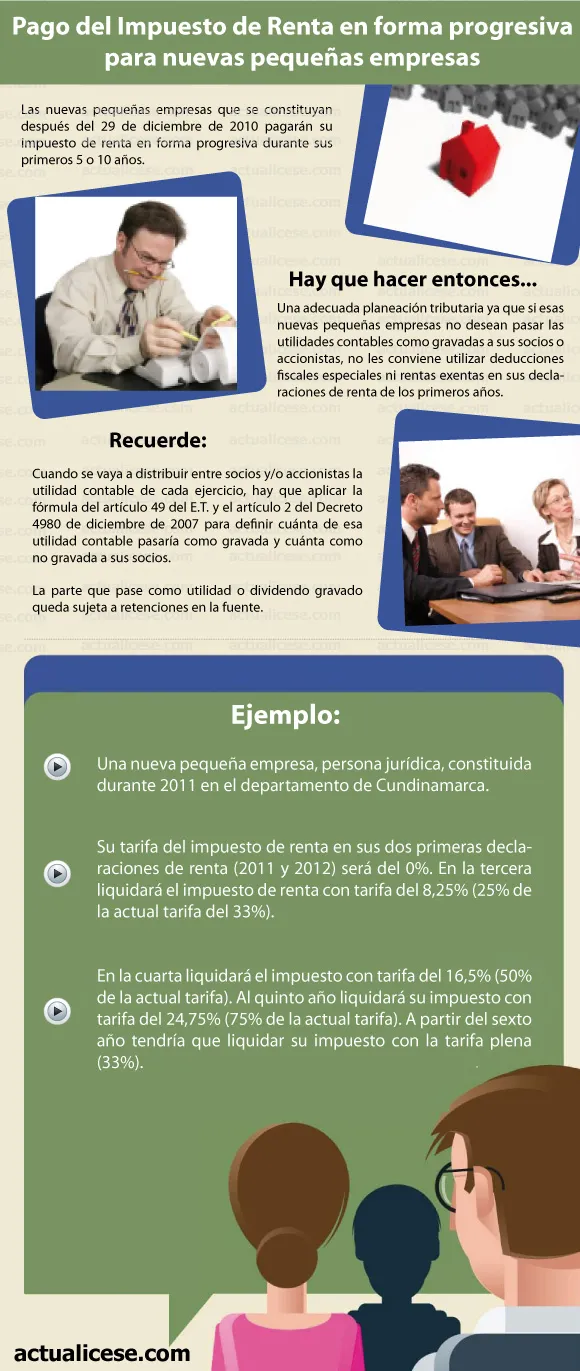
Nota de actualización: la progresividad de la Ley 1429 de 2010 fue derogada por la Ley 1819 de 2016 y ya no aplica a las empresas que se crean hoy. Se conserva este artículo como referencia histórica.
Crear una empresa para negocios inmobiliarios: qué revisar hoy
Muchos inversionistas se preguntan si les conviene comprar y arrendar inmuebles a su nombre o a través de una sociedad. No hay una respuesta única: depende del número de inmuebles, de los ingresos, de los planes de venta y de la sucesión familiar.
Aspectos a comparar
- Tarifa del impuesto: las personas naturales tributan con una tabla progresiva; las sociedades, con una tarifa general.
- Costos de funcionamiento: contabilidad, declaraciones, registro mercantil.
- Distribución de utilidades: los dividendos tienen su propio tratamiento al llegar a los socios.
- Planeación patrimonial: una sociedad puede facilitar la administración entre varios herederos.
Consejo: antes de escriturar a nombre de una sociedad, haga una simulación con su contador de los dos escenarios a cinco y diez años.
Preguntas frecuentes
¿Sigue vigente el beneficio de progresividad de la Ley 1429?
No. Fue derogado en 2016; solo lo conservaron por un tiempo las empresas que ya lo venían aplicando.